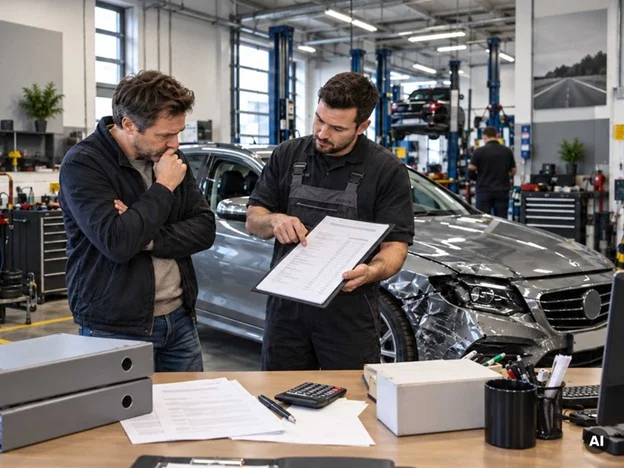
BGH : le risque lié au garage incombe à l’assuré
- La décision confirme la distinction juridique entre les sinistres relevant de l’assurance tous risques et ceux relevant de l’assurance responsabilité civile automobile.
- L’AvD recommande de faire valider les frais de réparation par l’assureur avant le début des travaux.
Lorsqu’un conducteur est responsable d’un accident et souhaite faire prendre en charge les dommages subis par son propre véhicule au titre de l’assurance tous risques (Vollkaskoversicherung), il doit désormais être particulièrement attentif à l’étendue des réparations proposées ainsi qu’aux coûts estimés par le garage avant d’autoriser les travaux.
Dans sa décision du 9 septembre 2026, la Cour fédérale de justice allemande a précisé que, dans le cadre d’un sinistre couvert par une assurance tous risques, le risque lié au garage (« Werkstattrisiko ») incombe en principe à l’assuré.
Cela signifie que l’assureur n’est pas nécessairement tenu de prendre en charge des frais excessifs, des réparations objectivement inutiles ou des travaux qui n’ont en réalité pas été effectués, dès lors que ces dépenses ne constituent pas des frais nécessaires au sens des conditions du contrat d’assurance.
L’Automobile Club d’Allemagne (AvD) a expliqué les conséquences de cette décision et formulé plusieurs recommandations pratiques à l’attention des automobilistes.
Il faut d’abord déterminer l’origine du dommage
La couverture d’assurance applicable dépend de la manière dont le véhicule a été endommagé. Trois situations principales doivent être distinguées :
- Si un autre conducteur est responsable de l’accident, c’est en principe l’assurance responsabilité civile automobile du conducteur responsable qui doit indemniser les dommages.
- Si le véhicule est endommagé, par exemple, par la grêle ou à la suite d’un vol, l’assurance dommages partielle (Teilkaskoversicherung) peut intervenir, à condition que le sinistre soit couvert par le contrat.
- Si le conducteur est lui-même responsable de l’accident, l’assurance tous risques (Vollkaskoversicherung) peut prendre en charge les dommages subis par son propre véhicule.
C’est dans cette troisième situation que se pose la question du risque lié au garage, sur laquelle la BGH vient de se prononcer.
Selon cette décision, lorsque l’assuré est responsable de l’accident, l’assureur tous risques n’est en principe tenu de rembourser que les frais de réparation réellement nécessaires et économiquement justifiés pour remettre le véhicule en état après l’accident.
Ainsi, si le propriétaire du véhicule autorise des travaux supplémentaires ou accepte des taux horaires excessifs, il peut être amené à supporter lui-même les frais supplémentaires.
L’assuré responsable de l’accident supporte le risque lié au garage
Pour cette raison, les automobilistes qui font réparer leur véhicule dans le cadre d’un sinistre couvert par leur assurance tous risques et dont ils sont eux-mêmes responsables doivent examiner attentivement les travaux proposés et leur coût avant de les autoriser.
L’AvD recommande tout d’abord de demander au garage un devis détaillé (Kostenvoranschlag), puis de le transmettre à l’assureur. Les réparations ne devraient être autorisées qu’après confirmation de leur prise en charge et des coûts applicables par la compagnie d’assurance.
Toute modification ultérieure du programme de réparation ou tout travail supplémentaire devrait également être préalablement discuté avec l’assureur et faire l’objet d’une documentation écrite.
Cette démarche permet de réduire le risque que le propriétaire du véhicule se retrouve ultérieurement à devoir payer de sa poche des frais que l’assureur refuse de rembourser.
En revanche, la situation est différente lorsque vous n’êtes pas responsable de l’accident
La situation juridique est différente lorsque l’accident a été causé par un autre conducteur.
Selon la jurisprudence de la BGH, le responsable de l’accident — ou son assureur en responsabilité civile automobile — supporte en principe le risque lié au garage, dans le cadre de son obligation légale d’indemniser la victime.
La BGH a précisé ce principe dans plusieurs décisions rendues le 16 janvier 2024.
Selon cette jurisprudence, les frais de réparation peuvent, en principe, également être indemnisables lorsque la victime ne pouvait pas raisonnablement détecter que ces frais résultaient d’une réparation défectueuse, inappropriée ou économiquement inefficace.
À retenir
La première étape consiste donc à déterminer qui est responsable du dommage et quelle assurance doit intervenir.
Lorsque l’accident a été causé par un tiers, l’indemnisation doit en principe être réclamée auprès de l’assurance responsabilité civile automobile du conducteur responsable.
Lorsque l’assuré souhaite faire intervenir sa propre assurance tous risques, il est recommandé de faire valider au préalable par l’assureur l’étendue des réparations et leur coût estimé avant d’autoriser les travaux.